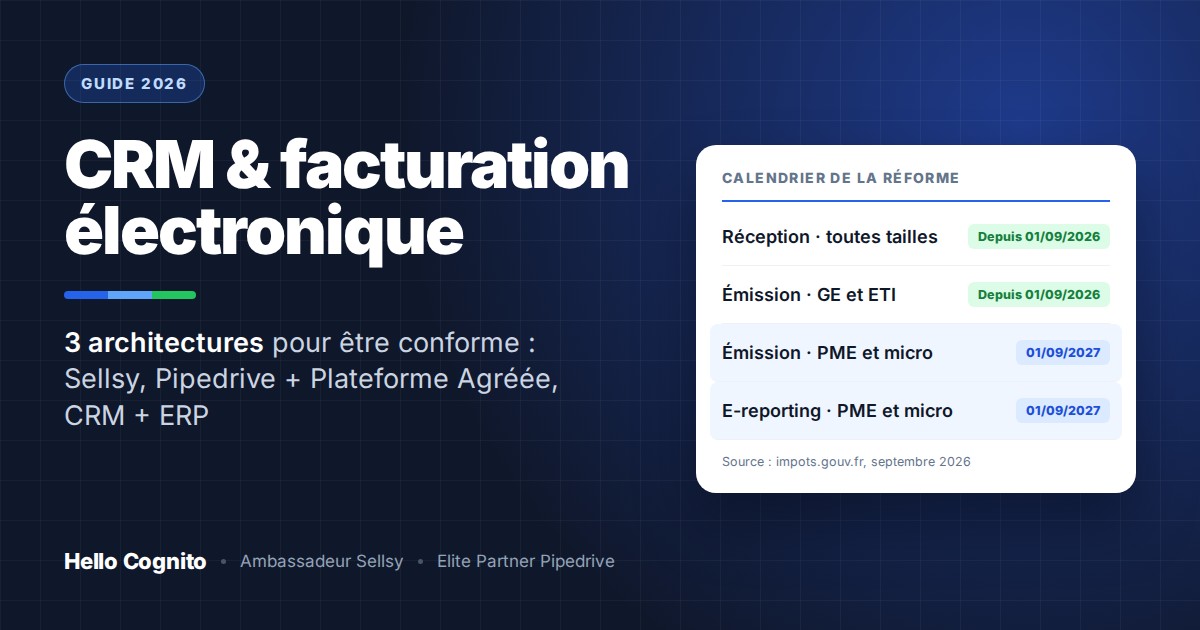
Depuis le 1er septembre 2026, la facturation électronique n'est plus un projet : c'est une obligation en vigueur. Toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir des factures électroniques, et les PME, TPE et micro-entreprises devront les émettre à partir du 1er septembre 2027.
Ce guide s'adresse aux dirigeants de PME et de TPE. Il répond, dans l'ordre, à vos questions : ce qui change, à quelle date, ce que vous risquez et comment vous mettre en conformité sans désorganiser votre activité.
Préparer ma mise en conformité
Un échange pour faire le point sur vos flux de facturation, votre échéance et l'outil adapté à votre entreprise.
Prendre RDV →1. En bref
La réforme impose de recevoir, puis d'émettre, des factures dans un format structuré, par l'intermédiaire d'une plateforme agréée. Voici l'essentiel en cinq points.
- Ce qui change : la facture devient un fichier structuré (Factur-X, UBL ou CII) transmis par une plateforme agréée. Un PDF envoyé par e-mail ne suffit plus.
- Depuis quand : la réforme est en vigueur depuis le 1er septembre 2026. La réception des factures électroniques est obligatoire pour toutes les entreprises assujetties à la TVA.
- Qui émet, et quand : les grandes entreprises et les ETI depuis le 1er septembre 2026 ; les PME, TPE et micro-entreprises à partir du 1er septembre 2027.
- Ce qui s'ajoute : de nouvelles mentions obligatoires sur les factures, et l'e-reporting, c'est-à-dire la transmission à l'administration des données des opérations que la facture électronique ne couvre pas.
- Ce qu'il faut faire maintenant : vérifier que vous avez choisi une plateforme agréée pour recevoir vos factures, fiabiliser vos données clients (le SIREN en tête) et choisir l'outil qui émettra vos factures en 2027.
2. Qu'est-ce que la facturation électronique obligatoire ?
La facturation électronique obligatoire, c'est l'émission, la transmission et la réception des factures entre entreprises dans un format structuré, lisible par un logiciel, et par l'intermédiaire d'une plateforme agréée. Il ne s'agit pas de dématérialiser un PDF : c'est la nature même du document qui change.
Facture structurée ou simple PDF : la différence
Un PDF est une image de document : un humain le lit, mais un logiciel doit en extraire les informations, avec un risque d'erreur. Une facture électronique contient des données structurées : chaque information (SIREN, montant hors taxes, taux de TVA…) occupe un champ défini, que le logiciel du destinataire intègre sans ressaisie.
Un PDF envoyé par e-mail n'est plus une facture électronique au sens de la réforme, même s'il a été produit par un logiciel de facturation.
Les trois formats acceptés
Trois formats structurés sont acceptés :
- Factur-X : un format hybride, qui associe un PDF lisible par un humain et un fichier XML portant les données structurées. La facture conserve ainsi une présentation familière.
- UBL : un format XML entièrement structuré.
- CII : un autre format XML entièrement structuré.
Vous ne manipulerez pas ces fichiers : votre logiciel ou votre plateforme agréée les produit et les lit. Vérifiez simplement que l'outil retenu gère au moins l'un de ces formats.
3. Calendrier 2026-2027 : qui est concerné et quand ?
Toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. L'émission et l'e-reporting dépendent de votre taille : depuis septembre 2026 pour les grandes entreprises et les ETI, à partir de septembre 2027 pour les PME, TPE et micro-entreprises.
| Catégorie d'entreprise | Réception | Émission | E-reporting |
|---|---|---|---|
| Grande entreprise | Depuis le 1er sept. 2026 | Depuis le 1er sept. 2026 | Depuis le 1er sept. 2026 |
| ETI | Depuis le 1er sept. 2026 | Depuis le 1er sept. 2026 | Depuis le 1er sept. 2026 |
| PME | Depuis le 1er sept. 2026 | 1er sept. 2027 | 1er sept. 2027 |
| TPE et micro-entreprise | Depuis le 1er sept. 2026 | 1er sept. 2027 | 1er sept. 2027 |
PME et TPE : ce qui s'applique déjà
Même si votre échéance d'émission est fixée à 2027, deux obligations vous concernent dès aujourd'hui : être en mesure de recevoir les factures électroniques de vos fournisseurs, et avoir choisi une plateforme agréée pour le faire. Ceux de vos fournisseurs qui sont de grandes entreprises ou des ETI émettent déjà leurs factures sous ce format. Le périmètre est large : il inclut les entreprises en franchise en base de TVA, les indépendants et les micro-entrepreneurs, qui doivent eux aussi pouvoir recevoir des factures électroniques dès 2026 et les émettre à partir de septembre 2027.
Pourquoi ne pas attendre 2027
Choisir un outil, reprendre les données clients, adapter les modèles, tester, puis former les équipes : chaque étape prend du temps. Une PME qui lance son projet à l'été 2027 n'aura pas le temps de tester avant l'échéance. Le bon moment pour décider, c'est maintenant.
4. Ce qui change sur vos factures : les nouvelles mentions obligatoires
Quatre nouvelles mentions s'ajoutent à celles que vos factures portent déjà : le SIREN du client, l'adresse de livraison si elle diffère de l'adresse de facturation, la catégorie d'opération et, le cas échéant, l'option pour le paiement de la TVA d'après les débits.
| Nouvelle mention | Quand elle s'applique | Ce que vous devez prévoir |
|---|---|---|
| SIREN du client | Pour chaque client entreprise | Collecter et vérifier le SIREN dès la création de la fiche client |
| Adresse de livraison | Lorsqu'elle diffère de l'adresse de facturation | Distinguer les deux adresses dans votre fichier clients |
| Catégorie d'opération | Livraison de biens, prestation de services ou opération mixte | Associer une catégorie à chaque produit ou service facturé |
| Option pour le paiement de la TVA d'après les débits | Si vous avez exercé cette option | Faire figurer la mention sur vos modèles de factures |
Ces informations se collectent dès le devis, pas au moment de facturer. Le SIREN, en particulier, permet d'identifier votre client dans l'annuaire de l'administration ; absent ou erroné, il compromet la transmission de la facture.
5. Plateforme agréée, PPF, e-reporting : qui fait quoi ?
Vos factures électroniques sont émises et reçues par une plateforme agréée (PA) ; le portail public de facturation (PPF) n'émet pas de factures pour les entreprises, il sert d'annuaire et de concentrateur de données pour l'administration. L'e-reporting, enfin, couvre les opérations qui échappent à la facture électronique.
| Acteur ou dispositif | Rôle | Ce que vous devez faire |
|---|---|---|
| Plateforme agréée (PA, autrefois appelée PDP) | Émet, transmet et reçoit les factures électroniques pour le compte des entreprises | En avoir choisi une depuis le 1er septembre 2026 |
| Portail public de facturation (PPF) | Tient l'annuaire et concentre les données pour l'administration ; n'émet pas de factures pour les entreprises | Rien directement : vous passez par votre plateforme agréée |
| E-reporting | Transmission à l'administration des données des ventes aux particuliers (B2C), des opérations B2B internationales et des paiements des prestations de services | Le prévoir dans votre outil, selon le même calendrier que l'émission |
Avant de signer, vérifiez que la solution figure sur la liste officielle des plateformes agréées : un logiciel « compatible » n'en est pas forcément une.
6. Sanctions : ce que vous risquez
Selon la loi de finances pour 2026, qui modifie l'article 1737 du CGI, l'amende est de 50 € par facture non émise au format électronique et de 500 € par transmission d'e-reporting manquante, dans la limite de 15 000 € par an pour chaque obligation.
| Manquement | Sanction | À savoir |
|---|---|---|
| Facture non émise au format électronique | 50 € par facture (contre 15 € auparavant) | Plafond de 15 000 € par an ; tolérance possible pour un premier manquement |
| Transmission d'e-reporting manquante | 500 € par transmission (contre 250 € auparavant) | Plafond de 15 000 € par an ; pas de tolérance pour un premier manquement |
| Absence de plateforme agréée | Mise en demeure de régulariser sous 3 mois, puis amende de 500 €, puis de 1 000 € tous les 3 mois | L'amende se répète tant que le manquement persiste |
À ne pas confondre : le plafond de 15 000 € par an s'applique aux amendes de votre entreprise. Les plateformes agréées sont, elles, soumises à leurs propres sanctions, plafonnées à 45 000 € par an.
Une tolérance pour le premier manquement
Un premier manquement à l'obligation de facturation électronique peut ne pas être sanctionné s'il est corrigé dans les 30 jours suivant la demande de l'administration. Cette tolérance ne joue qu'une fois, et elle ne couvre pas l'e-reporting.
À partir de quand ces amendes s'appliquent
Les amendes liées à l'émission s'appliquent aux grandes entreprises et aux ETI depuis septembre 2026, et aux PME et TPE à partir de septembre 2027.
Les montants ci-dessus sont ceux prévus par la loi de finances pour 2026. Votre expert-comptable reste l'interlocuteur pour confirmer votre catégorie d'entreprise, vos échéances et vos obligations précises.
Faire le point sur votre outillage
Un audit CRM gratuit, livré en 72 h : données clients, cycle devis → facture et outil adapté à votre échéance.
Demander un audit CRM gratuit →